Domain zvsk.de kaufen?
Wir ziehen mit dem Projekt
zvsk.de um.
Sind Sie am Kauf der Domain
zvsk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zvsk.de kaufen?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **

Ähnliche Suchbegriffe für Chamonix
Top-Angebote
Produkte zum Begriff Chamonix:
-
gloryfy Gi41 Chamonix amberGi41 Chamonix amber Features NBFX ENERGIZER redbrown F3 (gold mirror) Der Kantenfilter der NBFX Energizer-Linsen schafft Kontraste, wo scheinbar keine Kontraste sind! Basis Glasfarbe: energizer redbrown Verspiegelung: gold Filterstufe: F3 Filter: Blaulicht Lichtverhältnisse: Sonne, Wolken, diffuses Licht UNBREAKABLE & MADE IN AUSTRIA Unzerbrechliche Rahmen, Gläser und Bügel aus NBFX – schützt beim Sport, praktisch im Alltag. Der Memory Effect lässt die Brille immer wieder in die Ausgangsform zurückgehen. CONTOUR LENS TECHNOLOGY Kontrastreiche und farbechte Sicht durch massegefärbte Gläser und die einzigartige gloryfy Contour Lens Technologie. LEICHTGEWICHT Perfekter Tragekomfort durch eines der leichtesten Materialien in der optischen Industrie. FLEX FIT SYSTEM Das Zusammenwirken von Scharnier und den unzerbrechlichen Bügeln und der unzerbrechlichen Fassung sorgt für perfekten Tragekomfort und einen gleichmäßigen Sitz der Brille am Kopf. SELBST ANPASSBARE BÜGEL Noch nie war Brillenanpassung so einfach! Durch unsere bahnbrechenden INCLINOX Technologie kann die Passform der Brillenbügel selbst und ganz individuell angepasst werden. OPTISCH VERGLASBAR In deiner individuellen Sehstärke. Mehr Information dazu gibt es beim Optik-Fachhändler.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
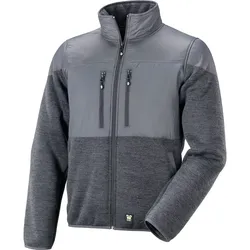
Sweatjacke "CHAMONIX" - M - grauWärme trifft Bewegungsfreiheit Die vielseitige Full-Zip-Fleecejacke „CHAMONIX“ von NERI SAFETY® ist ideal für Arbeit und Freizeit. Innen kuscheliges Fleece mit Woll-Effekt, außen robuste Ripstop-Einsätze – der perfekte Midlayer im Winter oder eine leichte Übergangsjacke mit einem Gewicht von 435 g/m2. Bequemer Schnitt, windabweisender Stehkragen und durchgehender Reißverschluss sorgen für hohen Tragekomfort. Besonderheiten Windabweisender Kragen, Frontzip 4 Außenfächer mit Reißverschluss 2 offene Innentaschen Ripstop: strapazierfähig und pflegeleicht Fleece mit Woll-Effekt Spezifikationen Obermaterial: Polyester/Nylon; Zweitgewebe 100% Nylon Ripstop Gewicht: ca. 435 g/m2 Futter: warmes Fleece Taschen: 2 Seitentaschen mit Zip, 2 Brusttaschen mit Zip, 2 Innentaschen21,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
Top-Angebote
Produkte zum Begriff Chamonix:
-
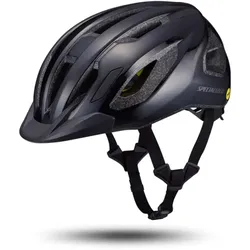
SPECIALIZED CHAMONIX 3Introducing the all-new Chamonix 3 helmet—the perfect choice for an all-road, everyday helmet. Featuring design elements pulled from our S-Works helmets, in addition to high-performance comfort and ventilation, the Chamonix is the perfect choice for your road, gravel, or commuting adventures. We designed the Chamonix helmet specifically for riders who live a bike-first lifestyle—looking for fun on every ride. Featuring Mips technology, a removable visor, and a sleek design all while earning the highest 5-Star Virginia Tech® Helmet Rating, you’ll both look and feel good on the bike. The Chamonix delivers premier comfort, performance-driven ventilation, and S-Works inspired design language, all in an accessible package. Ventilation: Taken directly from our premium S-Works Evade 3 and S-Works Prevail 3, our 4D Brow Cooling leaves a gap between the helmet and forehead, drawing airflow into internal air channels—all so you can feel the rush of air through the helmet at slow speeds, keeping you plenty cool when the going gets hot. Personalization: The visor comes in handy for extra sunny days—but if that’s not your thing, easily pop it off for a seamless look. Mips: The Chamonix comes equipped with Mips Essential Core—a low-friction layer that allows a sliding motion of 10 to 15mm in all directions. Studies indicate that this reduces some of the rotational forces transmitted to the brain during angled impacts. 5-Star Virginia Tech® Helmet Rating: The Chamonix earned the highest 5-Star Virginia Tech® Helmet Rating from the internationally renowned Virginia Polytechnic Institute and State University. Headset SX fit system with micro-adjustable dial for easy, secure, and accurate fit. Tri-Fix web splitter for improved comfort and ease of strap adjustments. Mips Essential Core system for added rotational impact management. The Chamonix earned the highest 5-Star Virginia Tech® Helmet Rating from the internationally renowned Virginia Polytechnic Institute and State University. The Chamonix comes with an easy-to-remove - and re-install - visor. 4th Dimension Cooling System optimizes ventilation. Weight: 330g (Medium)48,95 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Sweatjacke "CHAMONIX" - S - grauWärme trifft Bewegungsfreiheit Die vielseitige Full-Zip-Fleecejacke „CHAMONIX“ von NERI SAFETY® ist ideal für Arbeit und Freizeit. Innen kuscheliges Fleece mit Woll-Effekt, außen robuste Ripstop-Einsätze – der perfekte Midlayer im Winter oder eine leichte Übergangsjacke mit einem Gewicht von 435 g/m2. Bequemer Schnitt, windabweisender Stehkragen und durchgehender Reißverschluss sorgen für hohen Tragekomfort. Besonderheiten Windabweisender Kragen, Frontzip 4 Außenfächer mit Reißverschluss 2 offene Innentaschen Ripstop: strapazierfähig und pflegeleicht Fleece mit Woll-Effekt Spezifikationen Obermaterial: Polyester/Nylon; Zweitgewebe 100% Nylon Ripstop Gewicht: ca. 435 g/m2 Futter: warmes Fleece Taschen: 2 Seitentaschen mit Zip, 2 Brusttaschen mit Zip, 2 Innentaschen21,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
gloryfy Gi41 Chamonix amberGi41 Chamonix amber Features NBFX ENERGIZER redbrown F3 (gold mirror) Der Kantenfilter der NBFX Energizer-Linsen schafft Kontraste, wo scheinbar keine Kontraste sind! Basis Glasfarbe: energizer redbrown Verspiegelung: gold Filterstufe: F3 Filter: Blaulicht Lichtverhältnisse: Sonne, Wolken, diffuses Licht UNBREAKABLE & MADE IN AUSTRIA Unzerbrechliche Rahmen, Gläser und Bügel aus NBFX – schützt beim Sport, praktisch im Alltag. Der Memory Effect lässt die Brille immer wieder in die Ausgangsform zurückgehen. CONTOUR LENS TECHNOLOGY Kontrastreiche und farbechte Sicht durch massegefärbte Gläser und die einzigartige gloryfy Contour Lens Technologie. LEICHTGEWICHT Perfekter Tragekomfort durch eines der leichtesten Materialien in der optischen Industrie. FLEX FIT SYSTEM Das Zusammenwirken von Scharnier und den unzerbrechlichen Bügeln und der unzerbrechlichen Fassung sorgt für perfekten Tragekomfort und einen gleichmäßigen Sitz der Brille am Kopf. SELBST ANPASSBARE BÜGEL Noch nie war Brillenanpassung so einfach! Durch unsere bahnbrechenden INCLINOX Technologie kann die Passform der Brillenbügel selbst und ganz individuell angepasst werden. OPTISCH VERGLASBAR In deiner individuellen Sehstärke. Mehr Information dazu gibt es beim Optik-Fachhändler.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Chamonix
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sweatjacke "CHAMONIX" - M - grauWärme trifft Bewegungsfreiheit Die vielseitige Full-Zip-Fleecejacke „CHAMONIX“ von NERI SAFETY® ist ideal für Arbeit und Freizeit. Innen kuscheliges Fleece mit Woll-Effekt, außen robuste Ripstop-Einsätze – der perfekte Midlayer im Winter oder eine leichte Übergangsjacke mit einem Gewicht von 435 g/m2. Bequemer Schnitt, windabweisender Stehkragen und durchgehender Reißverschluss sorgen für hohen Tragekomfort. Besonderheiten Windabweisender Kragen, Frontzip 4 Außenfächer mit Reißverschluss 2 offene Innentaschen Ripstop: strapazierfähig und pflegeleicht Fleece mit Woll-Effekt Spezifikationen Obermaterial: Polyester/Nylon; Zweitgewebe 100% Nylon Ripstop Gewicht: ca. 435 g/m2 Futter: warmes Fleece Taschen: 2 Seitentaschen mit Zip, 2 Brusttaschen mit Zip, 2 Innentaschen21,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sweatjacke "CHAMONIX" - L - grauWärme trifft Bewegungsfreiheit Die vielseitige Full-Zip-Fleecejacke „CHAMONIX“ von NERI SAFETY® ist ideal für Arbeit und Freizeit. Innen kuscheliges Fleece mit Woll-Effekt, außen robuste Ripstop-Einsätze – der perfekte Midlayer im Winter oder eine leichte Übergangsjacke mit einem Gewicht von 435 g/m2. Bequemer Schnitt, windabweisender Stehkragen und durchgehender Reißverschluss sorgen für hohen Tragekomfort. Besonderheiten Windabweisender Kragen, Frontzip 4 Außenfächer mit Reißverschluss 2 offene Innentaschen Ripstop: strapazierfähig und pflegeleicht Fleece mit Woll-Effekt Spezifikationen Obermaterial: Polyester/Nylon; Zweitgewebe 100% Nylon Ripstop Gewicht: ca. 435 g/m2 Futter: warmes Fleece Taschen: 2 Seitentaschen mit Zip, 2 Brusttaschen mit Zip, 2 Innentaschen21,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sweatjacke "CHAMONIX" - XL - grauWärme trifft Bewegungsfreiheit Die vielseitige Full-Zip-Fleecejacke „CHAMONIX“ von NERI SAFETY® ist ideal für Arbeit und Freizeit. Innen kuscheliges Fleece mit Woll-Effekt, außen robuste Ripstop-Einsätze – der perfekte Midlayer im Winter oder eine leichte Übergangsjacke mit einem Gewicht von 435 g/m2. Bequemer Schnitt, windabweisender Stehkragen und durchgehender Reißverschluss sorgen für hohen Tragekomfort. Besonderheiten Windabweisender Kragen, Frontzip 4 Außenfächer mit Reißverschluss 2 offene Innentaschen Ripstop: strapazierfähig und pflegeleicht Fleece mit Woll-Effekt Spezifikationen Obermaterial: Polyester/Nylon; Zweitgewebe 100% Nylon Ripstop Gewicht: ca. 435 g/m2 Futter: warmes Fleece Taschen: 2 Seitentaschen mit Zip, 2 Brusttaschen mit Zip, 2 Innentaschen21,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.