Domain zvsk.de kaufen?
Wir ziehen mit dem Projekt
zvsk.de um.
Sind Sie am Kauf der Domain
zvsk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zvsk.de kaufen?
Welche Deckungssummen sind in der Haftpflichtversicherung empfehlenswert, um ausreichend geschützt zu sein?
Die empfohlenen Deckungssummen in der Haftpflichtversicherung variieren je nach individuellem Bedarf, aber eine Mindestdeckung von 3 Millionen Euro für Personenschäden und 1 Million Euro für Sachschäden ist üblich. Für eine umfassendere Absicherung können höhere Deckungssummen von 5 Millionen Euro für Personenschäden und 2 Millionen Euro für Sachschäden sinnvoll sein. **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **

Ähnliche Suchbegriffe für Geschützt
Top-Angebote
Produkte zum Begriff Geschützt:
-
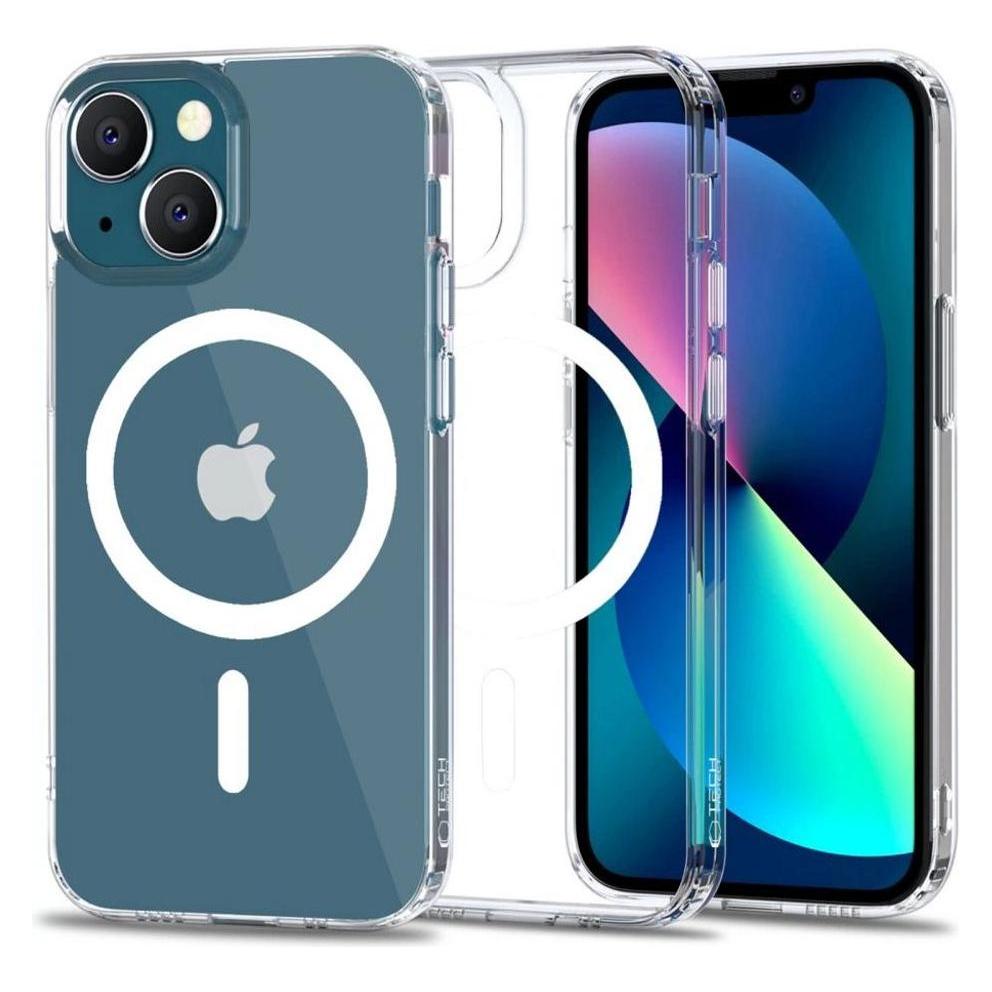
Tech Protect Technologie geschützt TECHNOLOGIE GESCHÜTZT MAGMAT MAGSAFE IPHONE 13 MINI KLAR (Apple iPhone 13 mini) (THP914CL)Tech Protect Technologie geschützt TECHNOLOGIE GESCHÜTZT MAGMAT MAGSAFE IPHONE 13 MINI KLAR (Apple iPhone 13 mini) (THP914CL)13,75 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
OEM Außenzaunpfosten-set, Pulverbeschichtet, Uv-geschützt, Silberhaltbarkeit : hergestellt aus pulverbeschichtetem stahl, ist dieses zaunpfosten-set so konzipiert, dass es den witterungsbedingungen standhält und über jahre hinweg stark und zuverlässig bleibt. sicherheit für haustiere : schafft eine sichere umgebung für ihre haustiere, damit sie die natur unbesorgt genießen können. modernes design : das schlanke design verleiht ihrem garten oder ihrer terrasse einen hauch von eleganz und verbessert die gesamtansprache ihres außenbereichs. einfache installation : für eine problemlose montage konzipiert, was es jedem hauseigentümer ermöglicht, ohne professionelle hilfe zu installieren. vielseitige nutzung : ideal für verschiedene anwendungen im freien und bietet in jeder umgebung sowohl schutz als auch funktionalität. Spezifikation: material: stahl oberfläche: pulverbeschichtet abmessungen: 1x25m kompatibilität: geeignet für gärten und terrassen korrosionsschutz: ja uvschutz: ja installationsart: bodenmontage Die von Ihnen gekaufte Variante ist: Silber700,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **

Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Top-Angebote
Produkte zum Begriff Geschützt:
-
Uk Taschenlampe 2watt Ex-GeschütztDie Taschenlampe ist für den Einsatz bis zu einer Wassertiefe von 3 m und staubigen Gebieten geeignet. Zum Schutz der Taschenlampe vor äußeren Einflüssen und zur Erhöhung der Lebensdauer ist das Gehäuse aus ABS-Kunststoff gefertigt. Um eine hohe Helligkeit zu erreichen, besitzt die Taschenlampe eine Xenonbirne. Das Mitführen der Taschenlampe ist aufgrund der gefederten und rutschfesten Gurt-/Jackenklammer möglich. Die Taschenlampe ist EEx-geprüft (Ex) nach neuesten europäischen (ATEX) Normen. Zone 1: II 2G Ex ib IIB T5.49,47 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
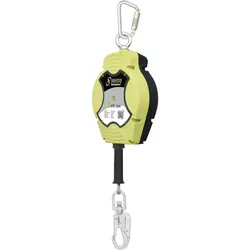
HELIXON Höhensicherungsgerät 20m Vertikal EX-geschütztHöhensicherung für ATEX-Bereiche Das Höhensicherungsgerät 20 m „HELIXON“ von Kratos Safety® ist ein schützender Begleiter für Arbeiten in Ex-gefährdeten Umgebungen. Das Gerät erlaubt den Einsatz bei vertikalen Arbeiten und lässt sich mit einem Stahlseil auf eine Länge von 20 Metern ausziehen. Durch den automatischen Rückzug wird das Gerät immer auf Spannung gehalten und ist Ihnen bei der Arbeit nicht im Weg. Bei einem Absturz wird das Gerät sofort blockiert und bremst Ihren Fall auf eine Aufprallkraft von unter 6 kN. Das Gehäuse ist aus schlagfestem Polyamid gefertigt und mit ca. 30% Glasfaser verstärkt. Dabei ist auf der Vorderseite ein aufklappbares Inspektionsfenster eingearbeitet, um die Funktion einfach kontrollieren zu können. Befestigt wird das Gerät über einen Schraubkarabiner auf der Oberseite und einen Wirbelhaken auf der Unterseite, beide aus Stahl. Zudem sind beide Anschlagpunkte 360°-drehbar und machen so jede Bewegung mit. Besonderheiten 20 m Länge mit automatischem Rückzug Bremst den Fall auf eine Aufprallkraft von unter 6 kN 360°-drehbare Anschlagpunkte aus Stahl Für ATEX-Zone 1 zugelassen Zugelassen bis 140 kg Gesamtgewicht Spezifikationen Länge: 20 m Material Seil: Stahl – 4,5 mm Material Gehäuse: Polyamid mit 30% Fiberglas Material Anschläge: Stahl Bruchfestigkeit: 12 kN Normen: EN 360:2002 ATEX-Zone 1 Gewicht: ca. 7,70 kg Zulässiges Gesamtgewicht: 140 kg692,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Tech Protect Technologie geschützt TECHNOLOGIE GESCHÜTZT MAGMAT MAGSAFE IPHONE 13 MINI KLAR (Apple iPhone 13 mini) (THP914CL)Tech Protect Technologie geschützt TECHNOLOGIE GESCHÜTZT MAGMAT MAGSAFE IPHONE 13 MINI KLAR (Apple iPhone 13 mini) (THP914CL)13,75 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Welche Deckungssummen sind in der Haftpflichtversicherung empfehlenswert, um ausreichend geschützt zu sein?
Die empfohlenen Deckungssummen in der Haftpflichtversicherung variieren je nach individuellem Bedarf, aber eine Mindestdeckung von 3 Millionen Euro für Personenschäden und 1 Million Euro für Sachschäden ist üblich. Für eine umfassendere Absicherung können höhere Deckungssummen von 5 Millionen Euro für Personenschäden und 2 Millionen Euro für Sachschäden sinnvoll sein. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
Ähnliche Suchbegriffe für Geschützt
-
OEM Außenzaunpfosten-set, Pulverbeschichtet, Uv-geschützt, Silberhaltbarkeit : hergestellt aus pulverbeschichtetem stahl, ist dieses zaunpfosten-set so konzipiert, dass es den witterungsbedingungen standhält und über jahre hinweg stark und zuverlässig bleibt. sicherheit für haustiere : schafft eine sichere umgebung für ihre haustiere, damit sie die natur unbesorgt genießen können. modernes design : das schlanke design verleiht ihrem garten oder ihrer terrasse einen hauch von eleganz und verbessert die gesamtansprache ihres außenbereichs. einfache installation : für eine problemlose montage konzipiert, was es jedem hauseigentümer ermöglicht, ohne professionelle hilfe zu installieren. vielseitige nutzung : ideal für verschiedene anwendungen im freien und bietet in jeder umgebung sowohl schutz als auch funktionalität. Spezifikation: material: stahl oberfläche: pulverbeschichtet abmessungen: 1x25m kompatibilität: geeignet für gärten und terrassen korrosionsschutz: ja uvschutz: ja installationsart: bodenmontage Die von Ihnen gekaufte Variante ist: Silber700,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HELIXON Höhensicherungsgerät 20m Edelstahl Vertikal EX-geschütztHöhensicherung für ATEX-Bereiche Das Höhensicherungsgerät 20 m „HELIXON“ von Kratos Safety® ist ein schützender Begleiter für Arbeiten in Ex-gefährdeten Umgebungen. Das Gerät erlaubt den Einsatz bei vertikalen Arbeiten und lässt sich mit einem Edelstahl-Seil auf eine Länge von 20 Metern ausziehen. Durch den automatischen Rückzug wird das Gerät immer auf Spannung gehalten und ist Ihnen bei der Arbeit nicht im Weg. Bei einem Absturz wird das Gerät sofort blockiert und bremst Ihren Fall auf eine Aufprallkraft von unter 6 kN. Das Gehäuse ist aus schlagfestem Polyamid gefertigt und mit ca. 30% Glasfaser verstärkt. Dabei ist auf der Vorderseite ein aufklappbares Inspektionsfenster eingearbeitet, um die Funktion einfach kontrollieren zu können. Befestigt wird das Gerät über einen Schraubkarabiner auf der Oberseite und einen Wirbelhaken auf der Unterseite, beide aus Stahl. Zudem sind beide Anschlagpunkte 360°-drehbar und machen so jede Bewegung mit. Besonderheiten 20 m Länge mit automatischem Rückzug Bremst den Fall auf eine Aufprallkraft von unter 6 kN 360°-drehbare Anschlagpunkte aus Stahl Für ATEX-Zone 1 zugelassen Zugelassen bis 140 kg Gesamtgewicht Spezifikationen Länge: 20 m Material Seil: Edelstahl – 4,5 mm Material Gehäuse: Polyamid mit 30% Fiberglas Material Anschläge: Stahl Bruchfestigkeit: 12 kN Normen: EN 360:2002 ATEX-Zone 1 Gewicht: ca. 7,70 kg Zulässiges Gesamtgewicht: 140 kg902,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
OEM Gewächshauspaneele, Uv-geschützt, Wetterbeständig, 14stück 0.16inOptimale Lichtdurchlässigkeit : Genießen Sie verbessertes Pflanzenwachstum mit Paneelen, die 80% Lichtdurchlässigkeit ermöglichen und gleichzeitig ideale Temperaturen für Ihre Pflanzen aufrechterhalten. Robustes Design : Diese Paneele sind so konzipiert, dass sie rauen Wetterbedingungen standhalten, und gewährleisten eine langlebige Leistung und Zuverlässigkeit für Ihr Gewächshaus oder Ihren Arbeitsplatz. Vielseitige Installation : Leicht und flexibel können diese Paneele einfach zugeschnitten oder gebogen werden, um sich an verschiedene Strukturen anzupassen, was die Installation zum Kinderspiel macht. Jährliche Leistung : Entwickelt, um sowohl in extremer Hitze als auch Kälte zu gedeihen, bieten sie eine wesentliche Temperaturregelung für optimale Gewächshausbedingungen. Umfangreiche Abdeckung : Jedes Set deckt effizient eine bedeutende Fläche ab und ist somit eine ausgezeichnete Wahl für Gewächshäuser, Werkstätten und Außenbereiche. Spezifikationen: Material: Polycarbonat Dicke: 0,16 Zoll Gewicht: ≥0,9 kg/m² UV-Schutz: Blockiert 98% der UV-Strahlen Temperaturbeständigkeit: -40°C bis 120°C Abdeckung pro Set: Bis zu 11,0 m² Design: Doppelwandige Wabenstruktur Flexibilität: Leicht und einfach zu schneiden oder zu biegen Wetterbeständigkeit: Hält Hagel, Regen, Schnee und extremen Wetterbedingungen stand Die Variante, die Sie kaufen, ist: 24 Stück 0,16 Zoll Die von Ihnen gekaufte Variante ist: 14Stück 0.16in219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.