Domain zvsk.de kaufen?
Wir ziehen mit dem Projekt
zvsk.de um.
Sind Sie am Kauf der Domain
zvsk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zvsk.de kaufen?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **


Ähnliche Suchbegriffe für Luteum
Top-Angebote
Produkte zum Begriff Luteum:
-
Corpus Luteum Gl D 4 10 MLWichtige Hinweise (Pflichtangaben): Corpus luteum Gl D4, Flüssige Verdünnung zur Injektion. Wirkstoff: Corpus luteum bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Corpus luteum Gl D4, Flüssige Verdünnung zur Injektion Wirkstoff: Corpus luteum bovis Gl Zusammensetzung: 1 Ampulle enthält: Corpus luteum bovis Gl Dil. D4 1 ml (HAB, Vs. 41b). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D4, D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 04/201934,49 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
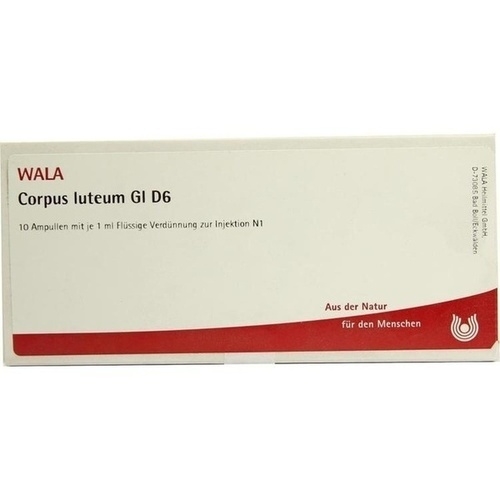
Corpus Luteum Gl D 6 10 MLWichtige Hinweise (Pflichtangaben): Corpus luteum Gl D6, Flüssige Verdünnung zur Injektion. Wirkstoff: Corpus luteum bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Corpus luteum Gl D6, Flüssige Verdünnung zur Injektion Wirkstoff: Corpus luteum bovis Gl Zusammensetzung: 1 Ampulle enthält: Corpus luteum bovis Gl Dil. D6 1 ml (HAB, Vs. 41b). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D4, D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 04/201922,40 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Corpus Luteum GL D 4 Ampullen 10x1 mlWirkstoff: Corpus luteum bovis GIFlüssige Verdünnung zur InjektionZusammensetzung:Flüssige Verdünnung zur Injektion: 1 ml enthält: Corpus luteum bovis Gl Dil. D.. 1 ml (HAB, Vs. 41b)Anwendungsgebiete:Registriertes homöopathisches Arzneimittel der...45,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **

Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
Top-Angebote
Produkte zum Begriff Luteum:
-
Corpus Luteum Lm 6 10 MLWichtige Hinweise (Pflichtangaben): Corpus luteum LM VI . Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Warnhinweis: Enthält 19 Vol.-% Alkohol. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Corpus luteum LM VI Flüssige Verdünnung zum Einnehmen Zusammensetzung: 10 ml enthalten als Wirkstoff: Corpus luteum LM VI . 1 g entspricht 25 Tropfen. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Hinweis: Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Wechselwirkungen: Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen sie Ihren Arzt. Nebenwirkungen: Keine bekannt. Bei der Anwendung homöopathischer Arzneimittel können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie Ihren Arzt befragen. Wenn Sie Nebenwirkungen beobachten, teilen Sie diese bitte ihrem Arzt mit. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, 53175 Köln, Website: www.bfarm.de anzeigen. Vorsichtsmaßnahmen für die Anwendung: Zu Dosierung, Dauer und Art der Anwendung befragen sie Ihren homöopathisch erfahrenen Therapeuten. Die Anwendung bei Kindern und Jugendlichen unter 18 Jahren erfolgt nach Rücksprache mit dem homöopathisch erfahrenen Therapeuten. Da keine ausreichend dokumentierten Erfahrungen vorliegen, sollte das Arzneimittel in der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Das Arzneimittel ist 12 Monate nach Öffnung der Flasche haltbar. Nach Ablauf des Verfallsdatums nicht mehr anwenden. Pharmazeutischer Unternehmer/Hersteller: ARCANA Arzneimittelherstellung Dr. Sewerin GmbH & Co. KG Austernbrede 7 - 9 33330 Gütersloh Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2011. Stand: 09/2018 Quelle: Angaben der Packungsbeilage10,64 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wala Corpus Luteum Gl D6 AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Corpus Luteum Gl D6 Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.28,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Corpus Luteum Gl D 4 10 MLWichtige Hinweise (Pflichtangaben): Corpus luteum Gl D4, Flüssige Verdünnung zur Injektion. Wirkstoff: Corpus luteum bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Corpus luteum Gl D4, Flüssige Verdünnung zur Injektion Wirkstoff: Corpus luteum bovis Gl Zusammensetzung: 1 Ampulle enthält: Corpus luteum bovis Gl Dil. D4 1 ml (HAB, Vs. 41b). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D4, D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 04/201934,49 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Luteum
-
Corpus Luteum Gl D 6 10 MLWichtige Hinweise (Pflichtangaben): Corpus luteum Gl D6, Flüssige Verdünnung zur Injektion. Wirkstoff: Corpus luteum bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Corpus luteum Gl D6, Flüssige Verdünnung zur Injektion Wirkstoff: Corpus luteum bovis Gl Zusammensetzung: 1 Ampulle enthält: Corpus luteum bovis Gl Dil. D6 1 ml (HAB, Vs. 41b). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D4, D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 04/201922,40 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Corpus Luteum GL D 4 Ampullen 10x1 mlWirkstoff: Corpus luteum bovis GIFlüssige Verdünnung zur InjektionZusammensetzung:Flüssige Verdünnung zur Injektion: 1 ml enthält: Corpus luteum bovis Gl Dil. D.. 1 ml (HAB, Vs. 41b)Anwendungsgebiete:Registriertes homöopathisches Arzneimittel der...45,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WALA Heilmittel GmbH Corpus Luteum Gl D6 Ampullen 03360130Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Corpus Luteum Gl D6 Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.22,91 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
WALA Corpus Luteum GL D 4 Ampullen 10x1 mlWirkstoff: Corpus luteum bovis GIFlüssige Verdünnung zur InjektionZusammensetzung:Flüssige Verdünnung zur Injektion: 1 ml enthält: Corpus luteum bovis Gl Dil. D.. 1 ml (HAB, Vs. 41b)Anwendungsgebiete:Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation.Gegenanzeigen:Flüssige Verdünnung zur Injektion D4: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß.Vorsichtsmaßnahmen für die Anwendung und Warnhinweise:Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden.Dosierung und Art der Anwendung:Soweit nicht anders verordnet, Erwachsene und Jugendliche ab 12 Jahre 1-mal wöchentlich bis 1-mal täglich 1 ml subcutan injizieren. Die Dosierung bei Kindern unter 12 Jahren erfolgt durch den Arzt.Dauer der Anwendung:Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt.Nebenwirkungen:Keine bekannt.45,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.