Domain zvsk.de kaufen?
Wir ziehen mit dem Projekt
zvsk.de um.
Sind Sie am Kauf der Domain
zvsk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zvsk.de kaufen?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
Ähnliche Suchbegriffe für Systemen
Top-Angebote
Produkte zum Begriff Systemen:
-
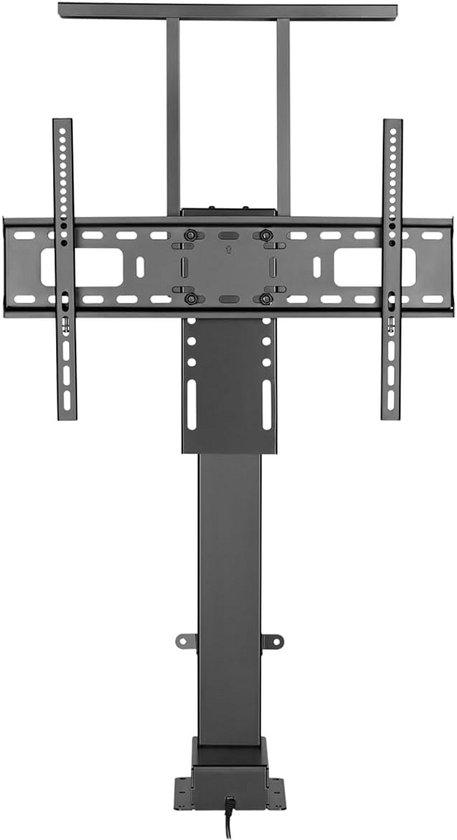
Motorbetriebener TV-Lift mit Fernbedienung und Sprachsteuerung - kompatibel mit Smart-Home-SystemenErleben Sie die Zukunft des Home-Entertainments mit diesem motorisierten Fernsehhebevorrichtung. Perfekt zum Einbau in ein TV-Möbel, bietet sie vielfältige Bedienungsmöglichkeiten: Nutzen Sie die Fernbedienung, die Tuya-App oder die Sprachsteuerung über Alexa oder Google Home. Mit einer beeindruckenden Tragfähigkeit von bis zu 60 kg und einer Anti-Kollisionsfunktion ist diese Fernsehhebevorrichtung eine sichere und flexible Lösung für Fernseher verschiedener Größen. Das integrierte Positionsgedächtnis ermöglicht es Ihnen, Ihre bevorzugten Einstellungen einfach per Knopfdruck oder per Sprachbefehl abzurufen. Schaffen Sie eine aufgeräumte Wohnumgebung ohne sichtbare Geräte, ideal für sowohl kleine als auch große Wohnungen. Mit präziser Höhenverstellung und einem eleganten Design ist diese Fernsehhebevorrichtung die perfekte Kombination aus technologischer Innovation und modernem Design.634,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
Top-Angebote
Produkte zum Begriff Systemen:
-
Geberit GIS Montagewerkzeug 461806001 zum Ausrichten von vorgefertigten GIS SystemenGeberit GIS Montagewerkzeug 461806001 zum ausrichten von vorgefertigten GIS Systemen schnelle Befestigung schnelle Vorpositionierung Stufenlose Feineinstellung191,23 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
5in1 HUB USB-C Dockingstation in Grau kompatibel mit mehreren SystemenDer Vention 5-in-1-Hub ist mit 4 USB-A 3.0-Anschlüssen ausgestattet, die unglaubliche Datenübertragungsgeschwindigkeiten von bis zu 5 Gbit/s bieten. Das bedeutet, dass die Übertragung einer 1-GB-Datei nur 5 Sekunden dauert. Es ist die perfek53,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Motorbetriebener TV-Lift mit Fernbedienung und Sprachsteuerung - kompatibel mit Smart-Home-SystemenErleben Sie die Zukunft des Home-Entertainments mit diesem motorisierten Fernsehhebevorrichtung. Perfekt zum Einbau in ein TV-Möbel, bietet sie vielfältige Bedienungsmöglichkeiten: Nutzen Sie die Fernbedienung, die Tuya-App oder die Sprachsteuerung über Alexa oder Google Home. Mit einer beeindruckenden Tragfähigkeit von bis zu 60 kg und einer Anti-Kollisionsfunktion ist diese Fernsehhebevorrichtung eine sichere und flexible Lösung für Fernseher verschiedener Größen. Das integrierte Positionsgedächtnis ermöglicht es Ihnen, Ihre bevorzugten Einstellungen einfach per Knopfdruck oder per Sprachbefehl abzurufen. Schaffen Sie eine aufgeräumte Wohnumgebung ohne sichtbare Geräte, ideal für sowohl kleine als auch große Wohnungen. Mit präziser Höhenverstellung und einem eleganten Design ist diese Fernsehhebevorrichtung die perfekte Kombination aus technologischer Innovation und modernem Design.634,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Systemen
-
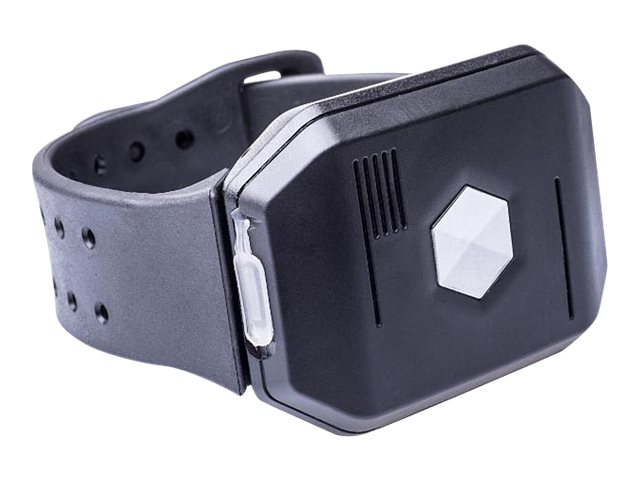
disty Notruf NEO, Kabellos, Alarm, Anthrazit, Rot, Kunststoff, 1 Stück(e), Kompatibel zu allen Konsumer DECT/GAP-Basisstationen und allen professionellen DECT-Systemen...distyNotruf NEO ist Ihr Helfer in Notsituationen und bei Überfall. Dazu legen Sie vorher fest, bei wem in einem solchen Fall Hilfe angefordert werden soll. Es können bis zu 5 n gespeichert werden.* Nach Betätigen der Notruftaste werden diese Nummern solange angewählt, bis sich Hilfe meldet. Lieferumfang - distyNotruf NEO - zweites Armband - Bedienungsanleitung - Gürtelclip - Halsband - Netzteil/Ladekabel (USB-Kabel) Übertragungstechnik:KabellosZweck:AlarmProduktfarbe:Anthrazit, RotGehäusematerial:KunststoffHintergrundbeleuchtung:JaMenge pro Packung:1 Stück(e)Kompatibilität:Kompatibel zu allen Konsumer DECT/GAP-Basisstationen und allen professionellen DECT-Systemen Kompatibel zu FRITZ!Box und Speedport Neo:EU / EFTA, AUSBreite:56 mmTiefe:42 mmHöhe:14 mmGewicht:29 gEnergiequelle:ACAkku-/Batterietyp:Integrierte BatterieAkku-/Batterietechnologie:Lithium-Ion (Li-Ion)Alarmstrom:450 mAAkkus/Batterien enthalten:JaBetriebstemperatur:-10 - 40 °C distyNotruf - Alarmknopf für schnurloses Telefon324,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
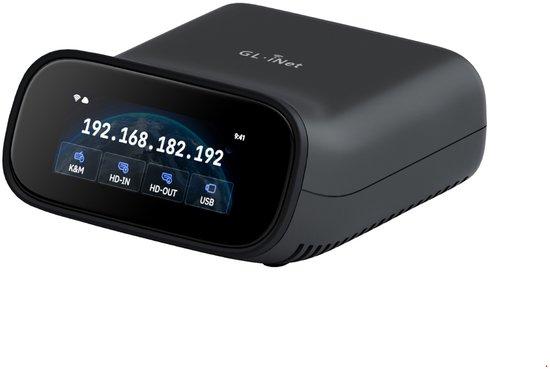
KVM-Switch mit Dualband-Wi-Fi 6 - 4K 30fps Videoausgang - 2,22 Zoll Touchscreen - USB-C, Ethernet, HDMI - Für die Fernwartung von IT-SystemenDieser KVM-Switch mit Dual-Band Wi-Fi 6 ist ideal für IT-Profis und Heimanwender, die mehrere Computer fernbedeint steuern möchten. Das Gerät unterstützt 4K-Video bei 30 Bildern pro Sekunde und bietet Zwei-Wege-Audio für eine klare Kommunikation während Meetings oder Support-Sitzungen. Eigenschaften: * Dual-Band Wi-Fi 6 für stabile drahtlose Verbindungen bei 2,4 GHz und 5 GHz * 4K 30FPS Video-Passthrough für ultrahohe Bildqualität * Zwei-Wege-Audio für kristallklare Sprach * 2,22 Zoll Touchscreen für einfache Bedienung ohne technisches Wissen * 32 GB eMMC-Speicher und 1 GB DDR3L-Arbeitsspeicher * USB-C-Netzteil mit PD-Kompatibilität Passt dieses Gerät zu Ihnen? Dieser KVM-Switch ist für die Verwendung mit Computern geeignet, die HDMI unterstützen und über USB und Ethernet verbunden werden können. Das kompakte Gerät (93 x 84 x 47 mm) passt problemlos auf einen Schreibtisch und benötigt ein USB-C-Netzteil mit 5V/2A. Es ist für die Fernverwaltung und IT-Support konzipiert, bei denen hocha383,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.