Domain zvsk.de kaufen?
Wir ziehen mit dem Projekt
zvsk.de um.
Sind Sie am Kauf der Domain
zvsk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zvsk.de kaufen?
Was tun wenn die Versicherung nicht zahlen will?
Was tun wenn die Versicherung nicht zahlen will? Zuerst sollte man die genauen Gründe für die Ablehnung der Zahlung herausfinden, indem man die Versicherung kontaktiert und um eine Erklärung bittet. Falls die Begründung nicht überzeugend ist, kann man rechtliche Schritte in Erwägung ziehen und einen Anwalt konsultieren. Es ist wichtig, alle relevanten Unterlagen und Kommunikationen mit der Versicherung sorgfältig aufzubewahren, um im Streitfall Beweise vorlegen zu können. Man sollte sich auch über seine Rechte als Versicherungsnehmer informieren und gegebenenfalls Beschwerden bei der zuständigen Aufsichtsbehörde einreichen. **
Was tun wenn die gegnerische Versicherung nicht zahlen will?
Was tun wenn die gegnerische Versicherung nicht zahlen will? In einem solchen Fall ist es wichtig, Ruhe zu bewahren und sich an einen Anwalt zu wenden, der sich auf Versicherungsrecht spezialisiert hat. Der Anwalt kann Ihnen helfen, Ihre Ansprüche geltend zu machen und gegebenenfalls rechtliche Schritte einzuleiten. Es ist auch ratsam, alle relevanten Unterlagen und Beweise zu sammeln, um Ihre Forderungen zu unterstützen. Zudem sollten Sie den Kontakt zur gegnerischen Versicherung aufrechterhalten und gegebenenfalls eine Beschwerde bei der zuständigen Aufsichtsbehörde einreichen. **

Ähnliche Suchbegriffe für Will
Top-Angebote
Produkte zum Begriff Will:
-
Timo will nicht einschlafen„Timó will nicht schlafen“ ist ein robustes Pappbilderbuch zum Blättern, das mit einer liebevollen Alltagsgeschichte das Einschlafen am Abend erleichtert. Die Geschichte zeigt, wie Timó, das kleine Kaninchen, versucht einzuschlafen, obwohl es eigentlich noch weiterspielen möchte – so können sich Kinder leicht in ihn hineinversetzen. Das Buch wird ab 2 Jahren empfohlen und endet mit einer überraschenden Spielaufgabe, die die ganze Familie zu gemeinsamen Gesprächen und Spielen einlädt. Produkteigenschaften: Marke: Manó Könyvek Produkttyp: Pappbilderbuch zum Blättern Empfohlenes Alter: ab 2 Jahren Hauptfunktion: für das gemeinsame Vorlesen am Abend, zur Einstimmung auf das Schlafengehen Geförderte Fähigkeiten: Wortschatz, emotionale Intelligenz, Aufbau einer regelmäßigen Abendroutine Material: stabile Pappseiten mit folienkaschierter Oberfläche Weitere wichtige Merkmale: Überraschungsspiel am Ende des Buches, leicht abwischbare Seiten Die Gutenachtgeschichte „Timó will nicht schlafen“ greift ganz gezielt typische Situationen rund um das Zubettgehen auf. Gemeinsam mit Timó erleben die Kinder, wie schwer es manchmal ist, das Spielen zu beenden – und warum es trotzdem wichtig ist, zur Ruhe zu kommen, zu kuscheln und schließlich einzuschlafen. Die kurzen, einfachen Sätze und die wiederkehrenden Alltagsszenen geben Sicherheit und unterstützen dabei, eine feste Abendroutine zu entwickeln. Die stabilen Seiten mit abgerundeten Ecken sind ideal für kleine Kinderhände. Das Buch reißt nicht so leicht, und die folienkaschierte Oberfläche schützt vor Schmutz und Flecken – so lässt es sich einfach mit einem feuchten Tuch reinigen. Das ist besonders praktisch, wenn Kinder selbständig darin blättern. Die fröhlichen, kontrastreichen Illustrationen passen eng zum Text und regen zu Gesprächen über Gefühle und abendliche Rituale an. Das Überraschungsspiel am Ende des Buches sorgt für ein zusätzliches Highlight: Kinder hören die Geschichte nicht nur, sondern können aktiv mitmachen. Das hilft, die Aufmerksamkeit zu halten, während sie gleichzeitig behutsam auf das Zur-Ruhe-Kommen vorbereitet werden. Durch das handliche Format passt das Buch problemlos neben das Bett oder auf Reisen in die Tasche – so lässt sich überall ein kleiner, entspannter Vorlesemoment schaffen. Für wen ist das Buch geeignet? „Timó will nicht schlafen“ richtet sich an Kinder ab etwa 2 Jahren, für die das Abschalten am Abend und das Annehmen der Schlafenszeit noch eine Herausforderung ist. Es ist besonders hilfreich für Familien, die ihre Abendroutine festigen möchten und mit ihren Kindern über Gefühle, Ängste und die Schwierigkeit, sich von Spielsachen zu trennen, ins Gespräch kommen wollen. Ideal als erstes eigenes Pappbilderbuch, in der Eingewöhnungszeit in Krippe oder Kindergarten sowie als Geschenk zum Geburtstag, Namenstag oder zu Weihnachten. Verpackungsgröße: 17 x 17 x 1 cm7,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
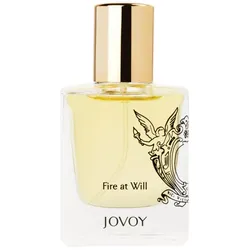
Jovoy Fire at WillJovoy Fire at Will – Vanille-Gourmand & pudrige Mimose Das Jovoy Fire at Will Eau de Parfum ist ein Duft für alle, die eine warme, gourmandige Vanille-Signatur suchen. Kreiert von Parfumeurin Vanina Murraciole, verbindet es ätherisch-leichte Vanille mit honigsüßer, pudriger Mimose zu einem ausbalancierten Akkord. Ideal für Tag & Abend, wenn du eine markante Duftspur hinterlassen möchtest. Duftnote: Auftakt: subtile, schwebende Vanille Herz: honigsüße, pudrige Mimose Basis: gourmandiger Vanille-Akkord Charakter: fruchtig, aber nicht überzuckert Sillage: markant & präsent Anwendung: Aus 15–20 cm Abstand auf die Pulspunkte sprühen Handgelenke, Halsansatz & Dekolleté betonen Optional leicht in den Haaransatz vernebeln Nicht verreiben, damit die Noten sich frei entfalten Tipp: Trage den Duft auf gut mit Feuchtigkeit versorgte Haut auf – so hält der Vanille-Mimose-Akkord spürbar länger. Geeignet für: Liebhaber gourmandiger Vanilledüfte Trägerinnen & Träger mit Vorliebe für pudrige Noten Herbst- & Winterabende sowie kühle Frühlingstage Alltag, Date & besondere Anlässe45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Was kann man tun wenn die Versicherung nicht zahlen will?
Wenn die Versicherung nicht zahlen will, sollte man zuerst die genauen Gründe für die Ablehnung des Anspruchs erfragen. Es ist wichtig, alle relevanten Unterlagen und Beweise zu sammeln, um den Anspruch zu unterstützen. Man kann auch rechtlichen Beistand in Anspruch nehmen, um die Ansprüche durchzusetzen. Es ist ratsam, mit der Versicherung zu verhandeln und gegebenenfalls eine Beschwerde bei der Aufsichtsbehörde einzureichen, wenn die Ablehnung unberechtigt erscheint. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **


Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
Top-Angebote
Produkte zum Begriff Will:
-
Was tun wenn die Versicherung nicht zahlen will?
Was tun wenn die Versicherung nicht zahlen will? Zuerst sollte man die genauen Gründe für die Ablehnung der Zahlung herausfinden, indem man die Versicherung kontaktiert und um eine Erklärung bittet. Falls die Begründung nicht überzeugend ist, kann man rechtliche Schritte in Erwägung ziehen und einen Anwalt konsultieren. Es ist wichtig, alle relevanten Unterlagen und Kommunikationen mit der Versicherung sorgfältig aufzubewahren, um im Streitfall Beweise vorlegen zu können. Man sollte sich auch über seine Rechte als Versicherungsnehmer informieren und gegebenenfalls Beschwerden bei der zuständigen Aufsichtsbehörde einreichen. **
-
Was tun wenn die gegnerische Versicherung nicht zahlen will?
Was tun wenn die gegnerische Versicherung nicht zahlen will? In einem solchen Fall ist es wichtig, Ruhe zu bewahren und sich an einen Anwalt zu wenden, der sich auf Versicherungsrecht spezialisiert hat. Der Anwalt kann Ihnen helfen, Ihre Ansprüche geltend zu machen und gegebenenfalls rechtliche Schritte einzuleiten. Es ist auch ratsam, alle relevanten Unterlagen und Beweise zu sammeln, um Ihre Forderungen zu unterstützen. Zudem sollten Sie den Kontakt zur gegnerischen Versicherung aufrechterhalten und gegebenenfalls eine Beschwerde bei der zuständigen Aufsichtsbehörde einreichen. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
Ähnliche Suchbegriffe für Will
-
Timo will nicht einschlafen„Timó will nicht schlafen“ ist ein robustes Pappbilderbuch zum Blättern, das mit einer liebevollen Alltagsgeschichte das Einschlafen am Abend erleichtert. Die Geschichte zeigt, wie Timó, das kleine Kaninchen, versucht einzuschlafen, obwohl es eigentlich noch weiterspielen möchte – so können sich Kinder leicht in ihn hineinversetzen. Das Buch wird ab 2 Jahren empfohlen und endet mit einer überraschenden Spielaufgabe, die die ganze Familie zu gemeinsamen Gesprächen und Spielen einlädt. Produkteigenschaften: Marke: Manó Könyvek Produkttyp: Pappbilderbuch zum Blättern Empfohlenes Alter: ab 2 Jahren Hauptfunktion: für das gemeinsame Vorlesen am Abend, zur Einstimmung auf das Schlafengehen Geförderte Fähigkeiten: Wortschatz, emotionale Intelligenz, Aufbau einer regelmäßigen Abendroutine Material: stabile Pappseiten mit folienkaschierter Oberfläche Weitere wichtige Merkmale: Überraschungsspiel am Ende des Buches, leicht abwischbare Seiten Die Gutenachtgeschichte „Timó will nicht schlafen“ greift ganz gezielt typische Situationen rund um das Zubettgehen auf. Gemeinsam mit Timó erleben die Kinder, wie schwer es manchmal ist, das Spielen zu beenden – und warum es trotzdem wichtig ist, zur Ruhe zu kommen, zu kuscheln und schließlich einzuschlafen. Die kurzen, einfachen Sätze und die wiederkehrenden Alltagsszenen geben Sicherheit und unterstützen dabei, eine feste Abendroutine zu entwickeln. Die stabilen Seiten mit abgerundeten Ecken sind ideal für kleine Kinderhände. Das Buch reißt nicht so leicht, und die folienkaschierte Oberfläche schützt vor Schmutz und Flecken – so lässt es sich einfach mit einem feuchten Tuch reinigen. Das ist besonders praktisch, wenn Kinder selbständig darin blättern. Die fröhlichen, kontrastreichen Illustrationen passen eng zum Text und regen zu Gesprächen über Gefühle und abendliche Rituale an. Das Überraschungsspiel am Ende des Buches sorgt für ein zusätzliches Highlight: Kinder hören die Geschichte nicht nur, sondern können aktiv mitmachen. Das hilft, die Aufmerksamkeit zu halten, während sie gleichzeitig behutsam auf das Zur-Ruhe-Kommen vorbereitet werden. Durch das handliche Format passt das Buch problemlos neben das Bett oder auf Reisen in die Tasche – so lässt sich überall ein kleiner, entspannter Vorlesemoment schaffen. Für wen ist das Buch geeignet? „Timó will nicht schlafen“ richtet sich an Kinder ab etwa 2 Jahren, für die das Abschalten am Abend und das Annehmen der Schlafenszeit noch eine Herausforderung ist. Es ist besonders hilfreich für Familien, die ihre Abendroutine festigen möchten und mit ihren Kindern über Gefühle, Ängste und die Schwierigkeit, sich von Spielsachen zu trennen, ins Gespräch kommen wollen. Ideal als erstes eigenes Pappbilderbuch, in der Eingewöhnungszeit in Krippe oder Kindergarten sowie als Geschenk zum Geburtstag, Namenstag oder zu Weihnachten. Verpackungsgröße: 17 x 17 x 1 cm7,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jovoy Fire at WillJovoy Fire at Will – Vanille-Gourmand & pudrige Mimose Das Jovoy Fire at Will Eau de Parfum ist ein Duft für alle, die eine warme, gourmandige Vanille-Signatur suchen. Kreiert von Parfumeurin Vanina Murraciole, verbindet es ätherisch-leichte Vanille mit honigsüßer, pudriger Mimose zu einem ausbalancierten Akkord. Ideal für Tag & Abend, wenn du eine markante Duftspur hinterlassen möchtest. Duftnote: Auftakt: subtile, schwebende Vanille Herz: honigsüße, pudrige Mimose Basis: gourmandiger Vanille-Akkord Charakter: fruchtig, aber nicht überzuckert Sillage: markant & präsent Anwendung: Aus 15–20 cm Abstand auf die Pulspunkte sprühen Handgelenke, Halsansatz & Dekolleté betonen Optional leicht in den Haaransatz vernebeln Nicht verreiben, damit die Noten sich frei entfalten Tipp: Trage den Duft auf gut mit Feuchtigkeit versorgte Haut auf – so hält der Vanille-Mimose-Akkord spürbar länger. Geeignet für: Liebhaber gourmandiger Vanilledüfte Trägerinnen & Träger mit Vorliebe für pudrige Noten Herbst- & Winterabende sowie kühle Frühlingstage Alltag, Date & besondere Anlässe45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smith, Will: WILLWILL , Die Autobiografie - Die deutsche Ausgabe des Nr.1-NYT-Bestseller , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20211109, Produktform: Leinen, Autoren: Smith, Will~Manson, Mark, Übersetzung: Arlinghaus, Claudia~Schmid, Bernhard~Torberg, Peter~Ueberle-Pfaff, Maja~Wagner-Wolff, Anke~Willems, Elvira, Seitenzahl/Blattzahl: 528, Abbildungen: mit Bildteil, Keyword: aladdin; aladin; autobiografie; bestseller; bestsellerliste; biografie; biographien; buch; bücher; chris rock; das streben nach glück; fresh prince; g.i. jane; geschenk weihnachten; jada pinkett smith; jaden smith; king richard; kunst; men in black; musik; ohrfeige; oscar hauptdarsteller; oscarpreisträger; prinz von bel-air; schelle; spiegel bestseller; spiegel-bestseller; spiegelbestseller; weihnachtsgeschenk; will smith; willow smith, Fachschema: Philadelphia~Hip-Hop~Schauspieler - Schauspielkunst~Fernsehen - Privatfernsehen~TV, Fachkategorie: einzelne Schauspieler und Darsteller~Film, Kino~Fernsehen, TV~Musiker, Sänger, Bands und Gruppen~Autobiografien: allgemein~Memoiren, Berichte/Erinnerungen, Region: Philadelphia, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.)~erste Hälfte 21. Jahrhundert (2000 bis 2050 n. Chr.), Style: Rap and Hip Hop, Thema: Eintauchen, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, Fachkategorie: Autobiografien: Kunst und Unterhaltung, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heyne Verlag, Verlag: Heyne Verlag, Verlag: Heyne, Länge: 232, Breite: 158, Höhe: 47, Gewicht: 922, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 262977325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Quadflieg, Will: 'Ich will lieber schweigen''Ich will lieber schweigen' , Das Tagebuch eines Schauspielers aus den Jahren 1945/46 und die Fragen seiner Tochter , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20250424, Autoren: Quadflieg, Will~Quadflieg, Roswitha, Seitenzahl/Blattzahl: 320, Keyword: 2. Weltkrieg; 80 Jahre Kriegsende; Breslau; Daniel Kehlmann; Flucht; Gustaf Gründgens; Victor Klemperer, Fachschema: Schauspieler - Schauspielkunst~Tagebuch / Musik, Theater, Film, Tanz, Fachkategorie: Familienleben~Politik und Staat~Geschichte, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 28, Gewicht: 522, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kann man tun wenn die Versicherung nicht zahlen will?
Wenn die Versicherung nicht zahlen will, sollte man zuerst die genauen Gründe für die Ablehnung des Anspruchs erfragen. Es ist wichtig, alle relevanten Unterlagen und Beweise zu sammeln, um den Anspruch zu unterstützen. Man kann auch rechtlichen Beistand in Anspruch nehmen, um die Ansprüche durchzusetzen. Es ist ratsam, mit der Versicherung zu verhandeln und gegebenenfalls eine Beschwerde bei der Aufsichtsbehörde einzureichen, wenn die Ablehnung unberechtigt erscheint. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.