Domain zvsk.de kaufen?
Wir ziehen mit dem Projekt
zvsk.de um.
Sind Sie am Kauf der Domain
zvsk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zvsk.de kaufen?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **


Ähnliche Suchbegriffe für Komplexe
Top-Angebote
Produkte zum Begriff Komplexe:
-
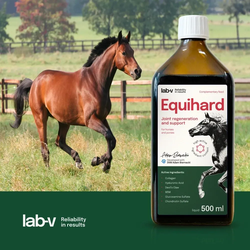
Lab-v Equihard – Komplexe Formel für gesunde Gelenke bei Pferden und Ponys 2x500 mlEquihard ist ein fortschrittliches Präparat, das von Tierärzten speziell für Pferde entwickelt wurde, die zu wiederkehrenden Problemen mit Gelenken, Sehnen und Bändern neigen.58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
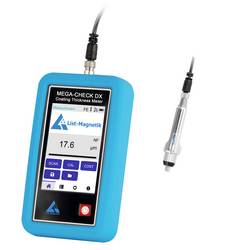
PCE Instruments Schichtdickenmessgerät LM-MCDX-1F Messbereich 2 ... 1000 µm federnder Taster komplexe FlächenAn das Schichtdickenmessgerät können zahlreiche spezialisierte Digitalsonden angeschlossen werden. Dadurch sind Anwendungen an besonders kleinen Öffnungen, an dicken Schichten sowie an schwer zugänglichen oder kleinen Messpunkten problemlos möglich. Sonderfunktionen wie die Scan-Messung für raue Oberflächen erweitern das Leistungsspektrum. Die neu entwickelte digitale Sondentechnik ermöglicht durch eine hohe Abtastrate äußerst stabile Messwerte. Für eine störungsfreie und präzise Erfassung werden die Messsignale direkt in der Sonde digitalisiert, was zu besonders genauen und reproduzierbaren Ergebnissen führt. Das magnetinduktive Verfahren erlaubt Messungen von Lack, Farbe, Kunststoff, Gummi, Keramik, Verzinkungen und galvanischen Schichten auf Stahl. Das Gerät verfügt über ein grafisches LCD-Touchpanel mit innovativer Bedienführung und einer Auflösung von 320 × 480 Pixeln. Die Menüführung erfolgt in Deutsch und Englisch, weitere Sprachpakete sind optional verfügbar. Ein schützender Silikonrahmen schützt das Gehäuse zuverlässig vor äußeren Einflüssen. Der flexibel strukturierbare Messwertspeicher sowie frei definierbare Kalibrierkonfigurationen bieten vielfältige Möglichkeiten zur individuellen Datenerfassung. Über eine drahtlose Schnittstelle können Messwerte direkt an Geräte mit Windows, Android oder iOS übertragen werden. Zusätzlich ist eine SCPI-Schnittstelle integriert, über die das Messgerät im Linienbetrieb ferngesteuert betrieben werden kann. Die Verbindung erfolgt über USB, womit gleichzeitig auch die Stromversorgung und der Dauerbetrieb ermöglicht wird. Die integrierte Scan-Funktion erlaubt das Abtasten rauer Oberflächen mit anschließender statistischer Auswertung. Eine analoge Balkenanzeige ergänzt die numerischen Messwerte und ermöglicht das schnelle Erkennen von Trends oder Abweichungen. Die Stromversorgung erfolgt wahlweise über drei AA-Batterien oder über eine externe USB-Quelle, wodurch auch der Betrieb mit Netzteil oder Powerbank realisierbar ist.1335,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **


Was bedeutet es, komplexe Komplexe zu haben?
"Komplexe Komplexe zu haben" bedeutet, dass jemand viele verschiedene komplexe Eigenschaften, Gedanken oder Emotionen hat. Es kann bedeuten, dass diese Person sich in verschiedenen Situationen unsicher oder überfordert fühlt und Schwierigkeiten hat, ihre Gefühle zu verstehen oder auszudrücken. Es kann auch bedeuten, dass diese Person eine Vielzahl von Selbstzweifeln oder Unsicherheiten hat, die ihr Selbstwertgefühl beeinflussen. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Top-Angebote
Produkte zum Begriff Komplexe:
-
BOSCH Solarmodul MS 200 246x184x61, für komplexe SolarsystemeSolarmodul MS 200 für komplexe Solarsysteme oder als Regelmodul für Warmwasser-Durchflusssysteme Variable Ansteuerung der Solarpumpe über PWM-Signal oder 0-10 V Zusätzlich zu einem Solar-Basissystem 16 weitere Solaroptionen wählbar Regelmodul für Warmwasser-Ladesysteme und Vorwärmsysteme Intelligente Regelfunktionen SolarInside-ControlUnit" in Verbindung mit Systemregler für maximale Solarerträge und intelligente Störungserkennung Integrierte Ertragsabschätzung als Funktion von SolarInside-ControlUnit oder alternativ Anschluss eines Wärmemengenzählers (Option L) 1 Modul MS 200 1 Kollektortemperaturfühler 1 Tauchfühler (alternativ als Anlegetemperaturfühler verwendbar)"528,12 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BOSCH Solarmodul MS 200, 246x184x61 für komplexe SolaranlagenSolarmodul MS 200 – intelligentes Regelmodul für komplexe Solarsysteme und Warmwasserlösungen Das Solarmodul MS 200 ist ein leistungsstarkes Regelmodul für komplexe Solaranlagen sowie Warmwasser-Durchfluss- und Vorwärmsysteme. Es sorgt für eine hocheffiziente Nutzung der Solarenergie und ermöglicht eine präzise, bedarfsgerechte Systemsteuerung für maximale Erträge und Betriebssicherheit. Intelligente Regelung für maximale Solarerträge In Verbindung mit der SolarInside-ControlUnit und einem passenden Systemregler optimiert das MS 200 kontinuierlich die Solarerträge und erkennt mögliche Störungen frühzeitig. Dadurch wird ein zuverlässiger und effizienter Anlagenbetrieb sichergestellt. Die Solarpumpe kann flexibel über PWM-Signal oder 0–10 V Steuerung geregelt werden, wodurch eine exakte Anpassung an die aktuellen Betriebsbedingungen möglich ist. Vielseitige Einsatzmöglichkeiten Das MS 200 ...519,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Lab-v Equihard – Komplexe Formel für gesunde Gelenke bei Pferden und Ponys 2x500 mlEquihard ist ein fortschrittliches Präparat, das von Tierärzten speziell für Pferde entwickelt wurde, die zu wiederkehrenden Problemen mit Gelenken, Sehnen und Bändern neigen.58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Komplexe
-
PCE Instruments Schichtdickenmessgerät LM-MCDX-1F Messbereich 2 ... 1000 µm federnder Taster komplexe FlächenAn das Schichtdickenmessgerät können zahlreiche spezialisierte Digitalsonden angeschlossen werden. Dadurch sind Anwendungen an besonders kleinen Öffnungen, an dicken Schichten sowie an schwer zugänglichen oder kleinen Messpunkten problemlos möglich. Sonderfunktionen wie die Scan-Messung für raue Oberflächen erweitern das Leistungsspektrum. Die neu entwickelte digitale Sondentechnik ermöglicht durch eine hohe Abtastrate äußerst stabile Messwerte. Für eine störungsfreie und präzise Erfassung werden die Messsignale direkt in der Sonde digitalisiert, was zu besonders genauen und reproduzierbaren Ergebnissen führt. Das magnetinduktive Verfahren erlaubt Messungen von Lack, Farbe, Kunststoff, Gummi, Keramik, Verzinkungen und galvanischen Schichten auf Stahl. Das Gerät verfügt über ein grafisches LCD-Touchpanel mit innovativer Bedienführung und einer Auflösung von 320 × 480 Pixeln. Die Menüführung erfolgt in Deutsch und Englisch, weitere Sprachpakete sind optional verfügbar. Ein schützender Silikonrahmen schützt das Gehäuse zuverlässig vor äußeren Einflüssen. Der flexibel strukturierbare Messwertspeicher sowie frei definierbare Kalibrierkonfigurationen bieten vielfältige Möglichkeiten zur individuellen Datenerfassung. Über eine drahtlose Schnittstelle können Messwerte direkt an Geräte mit Windows, Android oder iOS übertragen werden. Zusätzlich ist eine SCPI-Schnittstelle integriert, über die das Messgerät im Linienbetrieb ferngesteuert betrieben werden kann. Die Verbindung erfolgt über USB, womit gleichzeitig auch die Stromversorgung und der Dauerbetrieb ermöglicht wird. Die integrierte Scan-Funktion erlaubt das Abtasten rauer Oberflächen mit anschließender statistischer Auswertung. Eine analoge Balkenanzeige ergänzt die numerischen Messwerte und ermöglicht das schnelle Erkennen von Trends oder Abweichungen. Die Stromversorgung erfolgt wahlweise über drei AA-Batterien oder über eine externe USB-Quelle, wodurch auch der Betrieb mit Netzteil oder Powerbank realisierbar ist.1335,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was bedeutet es, komplexe Komplexe zu haben?
"Komplexe Komplexe zu haben" bedeutet, dass jemand viele verschiedene komplexe Eigenschaften, Gedanken oder Emotionen hat. Es kann bedeuten, dass diese Person sich in verschiedenen Situationen unsicher oder überfordert fühlt und Schwierigkeiten hat, ihre Gefühle zu verstehen oder auszudrücken. Es kann auch bedeuten, dass diese Person eine Vielzahl von Selbstzweifeln oder Unsicherheiten hat, die ihr Selbstwertgefühl beeinflussen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.